Domain grubenarbeiter.de kaufen?
Wir ziehen mit dem Projekt
grubenarbeiter.de um.
Sind Sie am Kauf der Domain
grubenarbeiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grubenarbeiter.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Katja Bergmann, Fachbücher von Katja BergmannDas Fachbuch "Werner Bergengruen" von Katja Bergmann bietet eine umfassende Analyse des Lebens und Werkes des Dichters Werner Bergengruen, der zwischen den Grenzen von Heimat und Exil lebte. Die Studie beleuchtet die komplexen Spannungsfelder, die Bergengruens Schaffen prägten, und untersucht seine Erfahrungen während der beiden Weltkriege sowie seine Rolle als Innerer Emigrant. Durch die Auswertung unveröffentlichten Quellenmaterials wird eine erste gültige Gesamtschau seines literarischen Schaffens und seines Welt- und Menschenbildes präsentiert. Die Autorin gelingt es, biographische und poetische Zäsuren auf eindrucksvolle Weise miteinander zu verknüpfen und dem Leser ein tiefes Verständnis für Bergengruens Werk zu vermitteln.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franziska Bergmann, Fachbücher von Franziska BergmannDie Studie befasst sich mit dem Zusammenhang von Sinneswahrnehmung und Exotismus in der deutschsprachigen, französischen und britischen Literatur vom späten 18. bis zum frühen 20. Jahrhundert. Sie geht von der These aus, dass sich der Exotismus als ein westeuropäischer Diskurs beschreiben lässt, der tatsächlichen oder imaginierten Elementen einer fremden, zumeist aussereuropäischen Region eine aussergewöhnliche sinnliche Dimension verleiht. Dabei erscheint das Exotische in eskapistisch-zivilisationsmüden Phantasien als etwas Befreiendes, als etwas, das die Rehabilitation der im Zuge der zunehmenden abendländischen Modernisierungsprozesse verkümmerten Sinne verspricht. Obgleich sich die Forschung bereits eingehend mit dem Exotismus befasst hat, liegen bislang keine Studien vor, die sich seiner dezidiert sensorischen Dimension widmen. Dieses Desiderat wird die Studie füllen, indem sie – der poetischen wie referentiellen Funktion eines Textes gleichermassen gerecht werdend – sowohl die dezidiert literarischen Verfahrensweisen untersucht, welche die ausgewählten Texte im Umgang mit der sensorischen Dimension des Exotismus entwickeln, als auch die Involviertheit von Texten in breitere kulturelle Kontexte berücksichtigt. Damit beschreitet die Studie einen neuen Weg der Exotismusforschung und leistet einen innovativen Beitrag zu Debatten um Interkulturalität und (Post-)Kolonialismus.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SIRADOS Kalkulationshandbuch Tiefbau un, FachbücherDas SIRADOS Kalkulationshandbuch für Tiefbau und Landschaftsbau ist ein umfassendes Nachschlagewerk, das Handwerkenden eine wertvolle Unterstützung bei der Angebotskalkulation bietet. Es enthält rechtssichere Texte und verlässliche Kalkulationspreise, die speziell für die Bedürfnisse der Branche entwickelt wurden. Mit über 2.550 Positionen aus zehn Gewerken liefert das Handbuch aktuelle Kalkulationsansätze für Löhne, Material, Geräte und Einheitspreise. Die bereitgestellten Angebotstexte sind fix und fertig formuliert, was eine effiziente Erstellung von Angeboten ermöglicht. Zudem sind Zeitwerte in Stunden und Minuten sowie gewerkespezifische Löhne enthalten, um eine präzise Kalkulation zu gewährleisten. Die Kalkulationspreise basieren auf der objektiven Baupreisdokumentation von SIRADOS und beinhalten regionale Ortsfaktoren zur Anpassung an lokale Preisniveaus. Diese umfassende Ressource ist unverzichtbar für alle, die im Tiefbau und Landschaftsbau tätig sind und wettbewerbsfähige Angebote erstellen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
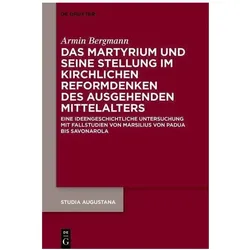
Armin Bergmann, Fachbücher von Armin BergmannDie Untersuchung behandelt das Thema der Opfer- und Martyriumsbereitschaft im Kontext kirchlicher Reformbemühungen des ausgehenden Mittelalters. Den Ausgangspunkt bildet dabei die Beobachtung, dass das fünfzehnte Jahrhundert im Gegensatz zum vorangehenden Jahrhundert eine Reihe an namhaften Akteuren aus dem spätmittelalterlichen Gelehrtenmilieu hervorgebracht hat, die ihren Einsatz für die Durchsetzung selbst ausformulierter kirchlicher Reformanliegen mit dem Leben zu bezahlen hatten. Auf der Basis personenbezogener Fallstudien werden Erklärungsansätze für diesen Befund erarbeitet. Im Zentrum steht dabei die These, dass die für das fünfzehnte Jahrhundert zu attestierende Zunahme an gewaltsam zu Tode gekommenen kirchlichen Reformvertretern in einem engen Zusammenhang mit der Art ihres Reformdenkens und den Realisierungsoptionen von Reformen zu sehen ist. Es lässt sich in Bezug auf das Reformdenken eine im Vergleich zum vierzehnten Jahrhundert deutlich zu unterscheidende Vorgehensweise herausarbeiten, die auf die Betonung der Opfer- und Martyriumsbereitschaft als ein zentrales Instrument zur Umsetzung kirchlicher Reformanliegen setzt.82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Katja Bergmann, Fachbücher von Katja BergmannDas Fachbuch "Werner Bergengruen" von Katja Bergmann bietet eine umfassende Analyse des Lebens und Werkes des Dichters Werner Bergengruen, der zwischen den Grenzen von Heimat und Exil lebte. Die Studie beleuchtet die komplexen Spannungsfelder, die Bergengruens Schaffen prägten, und untersucht seine Erfahrungen während der beiden Weltkriege sowie seine Rolle als Innerer Emigrant. Durch die Auswertung unveröffentlichten Quellenmaterials wird eine erste gültige Gesamtschau seines literarischen Schaffens und seines Welt- und Menschenbildes präsentiert. Die Autorin gelingt es, biographische und poetische Zäsuren auf eindrucksvolle Weise miteinander zu verknüpfen und dem Leser ein tiefes Verständnis für Bergengruens Werk zu vermitteln.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franziska Bergmann, Fachbücher von Franziska BergmannDie Studie befasst sich mit dem Zusammenhang von Sinneswahrnehmung und Exotismus in der deutschsprachigen, französischen und britischen Literatur vom späten 18. bis zum frühen 20. Jahrhundert. Sie geht von der These aus, dass sich der Exotismus als ein westeuropäischer Diskurs beschreiben lässt, der tatsächlichen oder imaginierten Elementen einer fremden, zumeist aussereuropäischen Region eine aussergewöhnliche sinnliche Dimension verleiht. Dabei erscheint das Exotische in eskapistisch-zivilisationsmüden Phantasien als etwas Befreiendes, als etwas, das die Rehabilitation der im Zuge der zunehmenden abendländischen Modernisierungsprozesse verkümmerten Sinne verspricht. Obgleich sich die Forschung bereits eingehend mit dem Exotismus befasst hat, liegen bislang keine Studien vor, die sich seiner dezidiert sensorischen Dimension widmen. Dieses Desiderat wird die Studie füllen, indem sie – der poetischen wie referentiellen Funktion eines Textes gleichermassen gerecht werdend – sowohl die dezidiert literarischen Verfahrensweisen untersucht, welche die ausgewählten Texte im Umgang mit der sensorischen Dimension des Exotismus entwickeln, als auch die Involviertheit von Texten in breitere kulturelle Kontexte berücksichtigt. Damit beschreitet die Studie einen neuen Weg der Exotismusforschung und leistet einen innovativen Beitrag zu Debatten um Interkulturalität und (Post-)Kolonialismus.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SIRADOS Kalkulationshandbuch Tiefbau un, FachbücherDas SIRADOS Kalkulationshandbuch für Tiefbau und Landschaftsbau ist ein umfassendes Nachschlagewerk, das Handwerkenden eine wertvolle Unterstützung bei der Angebotskalkulation bietet. Es enthält rechtssichere Texte und verlässliche Kalkulationspreise, die speziell für die Bedürfnisse der Branche entwickelt wurden. Mit über 2.550 Positionen aus zehn Gewerken liefert das Handbuch aktuelle Kalkulationsansätze für Löhne, Material, Geräte und Einheitspreise. Die bereitgestellten Angebotstexte sind fix und fertig formuliert, was eine effiziente Erstellung von Angeboten ermöglicht. Zudem sind Zeitwerte in Stunden und Minuten sowie gewerkespezifische Löhne enthalten, um eine präzise Kalkulation zu gewährleisten. Die Kalkulationspreise basieren auf der objektiven Baupreisdokumentation von SIRADOS und beinhalten regionale Ortsfaktoren zur Anpassung an lokale Preisniveaus. Diese umfassende Ressource ist unverzichtbar für alle, die im Tiefbau und Landschaftsbau tätig sind und wettbewerbsfähige Angebote erstellen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
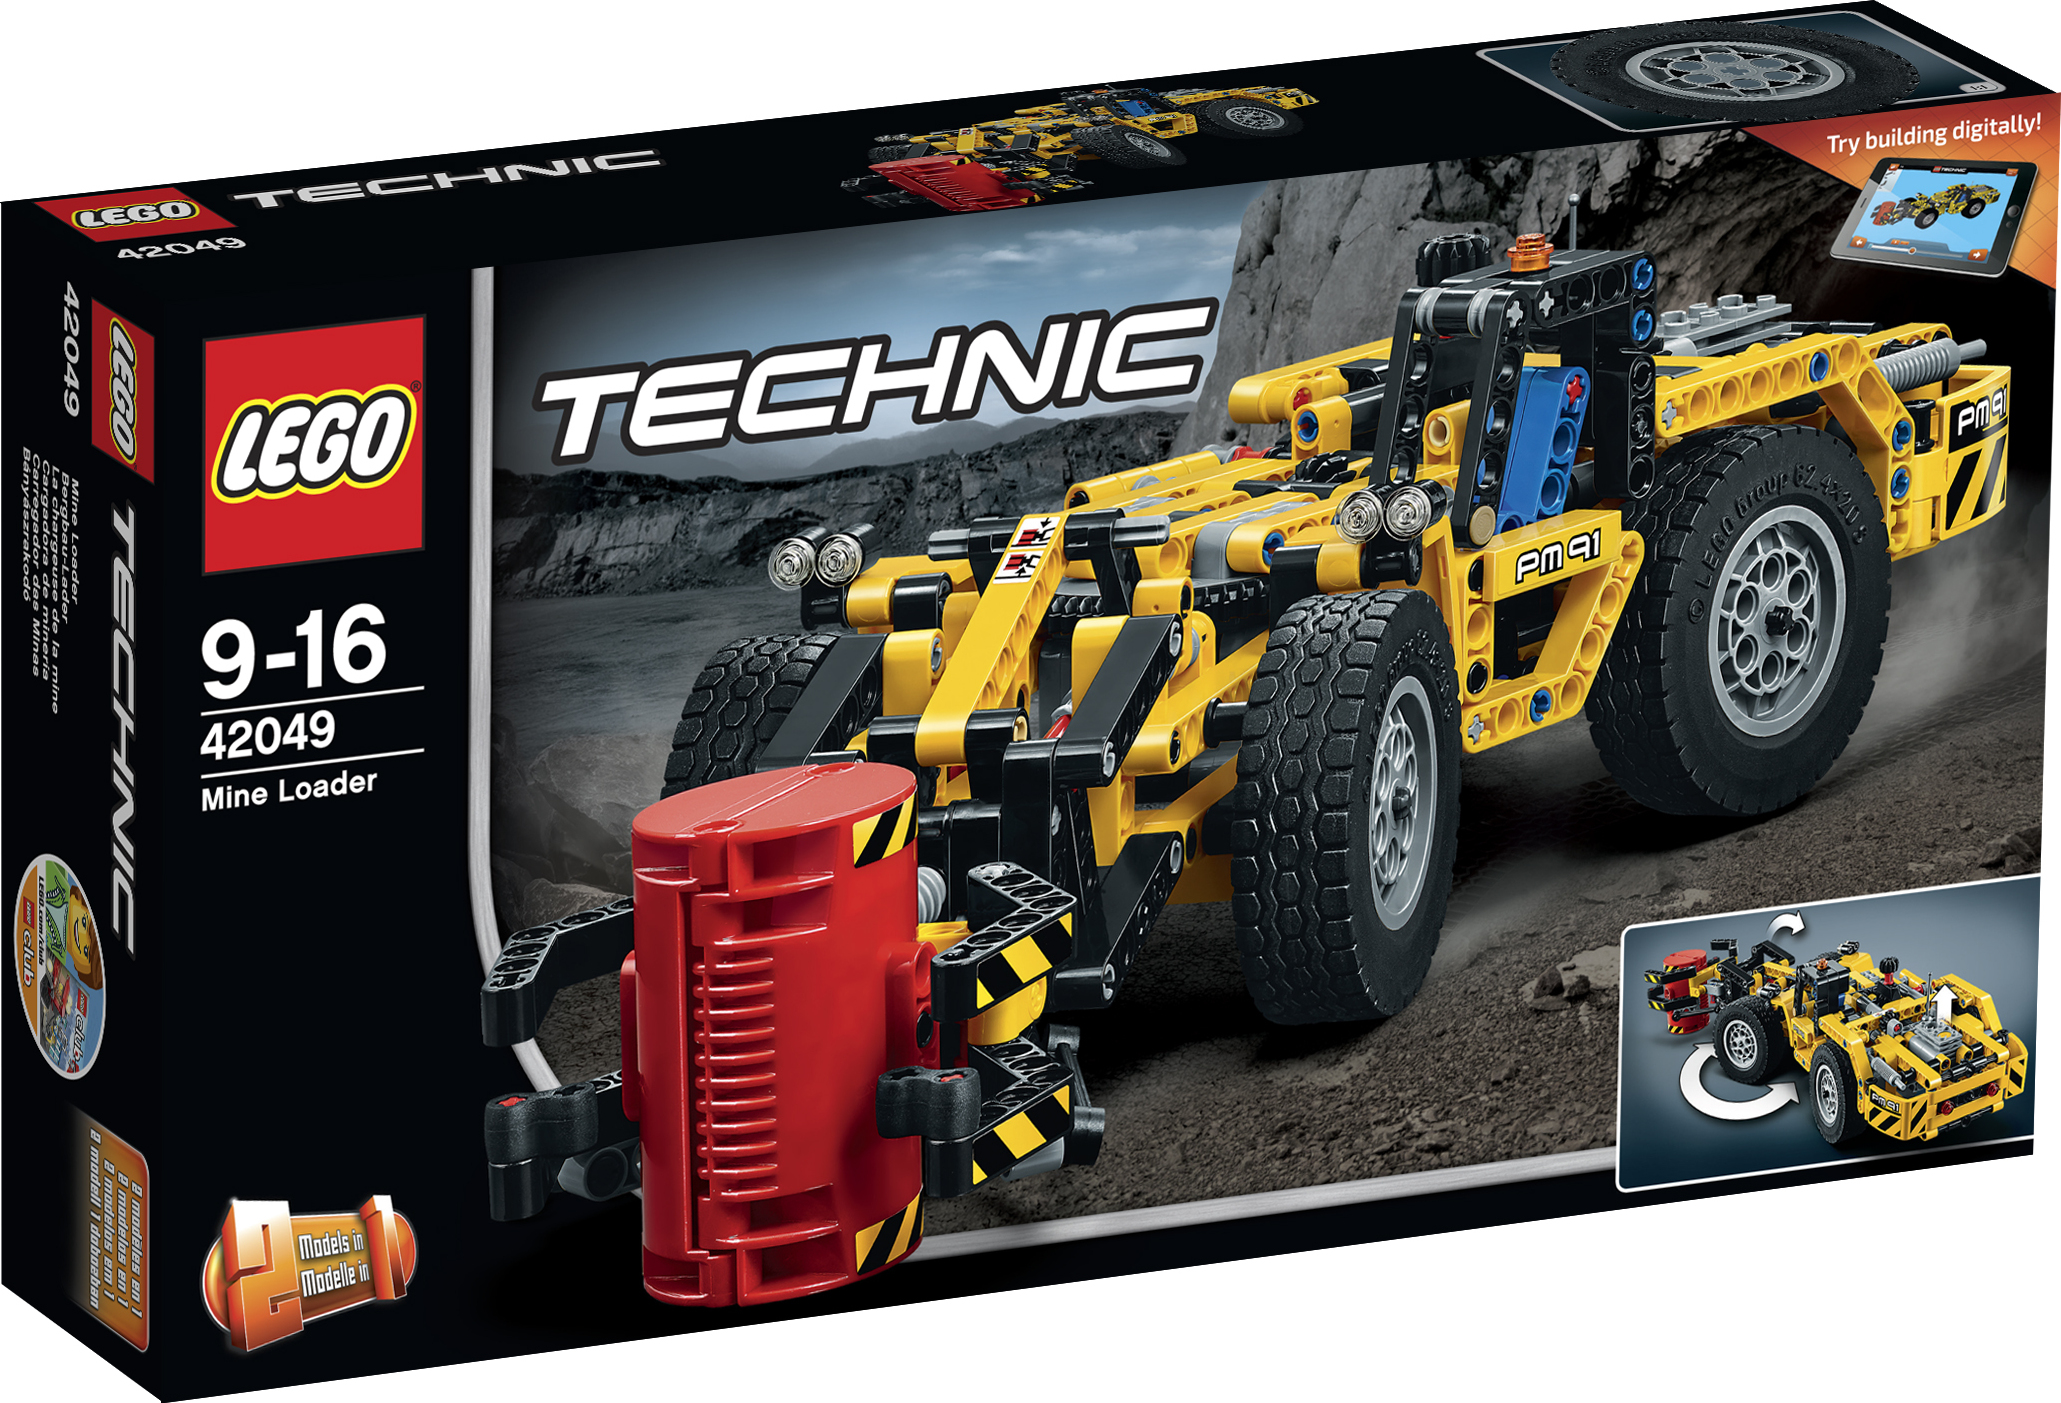
LEGO Technic Bergbau-Lader 42049Begib dich in dieser originalgetreuen Nachbildung eines echten Bergbau-Laders unter Tage. Die Maschine besitzt ein Farbschema aus Gelb und Schwarz und verfügt über einen vielseitig nutzbaren, voll funktionstüchtigen Greifer, einen detaillierten Motor mit beweglichen Kolben, eine zentrale Knicklenkung sowie gewaltige Reifen. Dieses robuste 2-in-1-Modell von LEGO Technic enthält zudem ein Fracht-Element und lässt sich in eine Bergbau-Fräsmaschine umbauen, um doppelten Bau- und Spielspaß zu vermitteln! Digitale 3-D-Bauanleitungen zu beiden Modellen sind online verfügbar. LEGO Technic Bergbau-Lader Begib dich in dem robusten Fahrzeug aus diesem 2-in-1-Set unter Tage. Diese Maschine besitzt ein klassisches Farbmuster aus Schwarz und Gelb, einen detaillierten Motor mit beweglichen Kolben und drehendem Gebläse sowie wuchtige Räder mit gewaltigen Reifen. Benutze die Knicklenkung, um die Maschine in die richtige Position zu bringen, und aktiviere dann den vielseitig nutzbaren Greifer, um die358,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
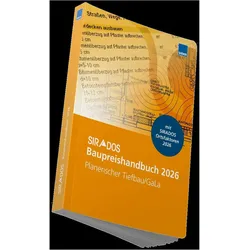
SIRADOS Baupreishandbuch Tiefbau/Galabau 2026, FachbücherDas SIRADOS Baupreishandbuch Tiefbau/Galabau 2026 ist ein unverzichtbares Nachschlagewerk für Fachleute im Bauwesen. Es bietet eine umfassende Sammlung von marktrecherchierten Baupreisen, die übersichtlich nach Gewerken gegliedert sind. Mit über 40 Jahren Erfahrung in der Auswertung von Preisspiegeln und Angeboten aus dem gesamten Bundesgebiet ermöglicht dieses Handbuch präzise Preisaussagen auf der Baustelle sowie eine schnelle Überprüfung von Preisangeboten im Büro. Die enthaltenen Ortsfaktoren unterstützen die Anpassung der Baupreise an regionale Gegebenheiten. Darüber hinaus bietet das Handbuch aktuelle Zeitangaben zur Einschätzung von Arbeitsleistungen und zur Überprüfung der termingerechten Ausführung. Mit ca. 4.900 Positionen aus 12 Roh- und Ausbaugewerken ist es ein kompaktes und informatives Werkzeug für alle, die im Tiefbau und GaLa-Bau tätig sind.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.