Domain grubenarbeiter.de kaufen?
Wir ziehen mit dem Projekt
grubenarbeiter.de um.
Sind Sie am Kauf der Domain
grubenarbeiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grubenarbeiter.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **


Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Franziska Bergmann, Fachbücher von Franziska BergmannDie Studie befasst sich mit dem Zusammenhang von Sinneswahrnehmung und Exotismus in der deutschsprachigen, französischen und britischen Literatur vom späten 18. bis zum frühen 20. Jahrhundert. Sie geht von der These aus, dass sich der Exotismus als ein westeuropäischer Diskurs beschreiben lässt, der tatsächlichen oder imaginierten Elementen einer fremden, zumeist aussereuropäischen Region eine aussergewöhnliche sinnliche Dimension verleiht. Dabei erscheint das Exotische in eskapistisch-zivilisationsmüden Phantasien als etwas Befreiendes, als etwas, das die Rehabilitation der im Zuge der zunehmenden abendländischen Modernisierungsprozesse verkümmerten Sinne verspricht. Obgleich sich die Forschung bereits eingehend mit dem Exotismus befasst hat, liegen bislang keine Studien vor, die sich seiner dezidiert sensorischen Dimension widmen. Dieses Desiderat wird die Studie füllen, indem sie – der poetischen wie referentiellen Funktion eines Textes gleichermassen gerecht werdend – sowohl die dezidiert literarischen Verfahrensweisen untersucht, welche die ausgewählten Texte im Umgang mit der sensorischen Dimension des Exotismus entwickeln, als auch die Involviertheit von Texten in breitere kulturelle Kontexte berücksichtigt. Damit beschreitet die Studie einen neuen Weg der Exotismusforschung und leistet einen innovativen Beitrag zu Debatten um Interkulturalität und (Post-)Kolonialismus.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
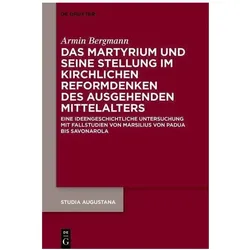
Armin Bergmann, Fachbücher von Armin BergmannDie Untersuchung behandelt das Thema der Opfer- und Martyriumsbereitschaft im Kontext kirchlicher Reformbemühungen des ausgehenden Mittelalters. Den Ausgangspunkt bildet dabei die Beobachtung, dass das fünfzehnte Jahrhundert im Gegensatz zum vorangehenden Jahrhundert eine Reihe an namhaften Akteuren aus dem spätmittelalterlichen Gelehrtenmilieu hervorgebracht hat, die ihren Einsatz für die Durchsetzung selbst ausformulierter kirchlicher Reformanliegen mit dem Leben zu bezahlen hatten. Auf der Basis personenbezogener Fallstudien werden Erklärungsansätze für diesen Befund erarbeitet. Im Zentrum steht dabei die These, dass die für das fünfzehnte Jahrhundert zu attestierende Zunahme an gewaltsam zu Tode gekommenen kirchlichen Reformvertretern in einem engen Zusammenhang mit der Art ihres Reformdenkens und den Realisierungsoptionen von Reformen zu sehen ist. Es lässt sich in Bezug auf das Reformdenken eine im Vergleich zum vierzehnten Jahrhundert deutlich zu unterscheidende Vorgehensweise herausarbeiten, die auf die Betonung der Opfer- und Martyriumsbereitschaft als ein zentrales Instrument zur Umsetzung kirchlicher Reformanliegen setzt.82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
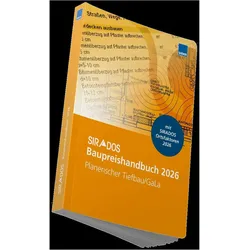
SIRADOS Baupreishandbuch Tiefbau/Galabau 2026, FachbücherDas SIRADOS Baupreishandbuch Tiefbau/Galabau 2026 ist ein unverzichtbares Nachschlagewerk für Fachleute im Bauwesen. Es bietet eine umfassende Sammlung von marktrecherchierten Baupreisen, die übersichtlich nach Gewerken gegliedert sind. Mit über 40 Jahren Erfahrung in der Auswertung von Preisspiegeln und Angeboten aus dem gesamten Bundesgebiet ermöglicht dieses Handbuch präzise Preisaussagen auf der Baustelle sowie eine schnelle Überprüfung von Preisangeboten im Büro. Die enthaltenen Ortsfaktoren unterstützen die Anpassung der Baupreise an regionale Gegebenheiten. Darüber hinaus bietet das Handbuch aktuelle Zeitangaben zur Einschätzung von Arbeitsleistungen und zur Überprüfung der termingerechten Ausführung. Mit ca. 4.900 Positionen aus 12 Roh- und Ausbaugewerken ist es ein kompaktes und informatives Werkzeug für alle, die im Tiefbau und GaLa-Bau tätig sind.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
SIRADOS Kalkulationshandbuch Tiefbau un, FachbücherDas SIRADOS Kalkulationshandbuch für Tiefbau und Landschaftsbau ist ein umfassendes Nachschlagewerk, das Handwerkenden eine wertvolle Unterstützung bei der Angebotskalkulation bietet. Es enthält rechtssichere Texte und verlässliche Kalkulationspreise, die speziell für die Bedürfnisse der Branche entwickelt wurden. Mit über 2.550 Positionen aus zehn Gewerken liefert das Handbuch aktuelle Kalkulationsansätze für Löhne, Material, Geräte und Einheitspreise. Die bereitgestellten Angebotstexte sind fix und fertig formuliert, was eine effiziente Erstellung von Angeboten ermöglicht. Zudem sind Zeitwerte in Stunden und Minuten sowie gewerkespezifische Löhne enthalten, um eine präzise Kalkulation zu gewährleisten. Die Kalkulationspreise basieren auf der objektiven Baupreisdokumentation von SIRADOS und beinhalten regionale Ortsfaktoren zur Anpassung an lokale Preisniveaus. Diese umfassende Ressource ist unverzichtbar für alle, die im Tiefbau und Landschaftsbau tätig sind und wettbewerbsfähige Angebote erstellen möchten.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Katja Bergmann, Fachbücher von Katja BergmannDas Fachbuch "Werner Bergengruen" von Katja Bergmann bietet eine umfassende Analyse des Lebens und Werkes des Dichters Werner Bergengruen, der zwischen den Grenzen von Heimat und Exil lebte. Die Studie beleuchtet die komplexen Spannungsfelder, die Bergengruens Schaffen prägten, und untersucht seine Erfahrungen während der beiden Weltkriege sowie seine Rolle als Innerer Emigrant. Durch die Auswertung unveröffentlichten Quellenmaterials wird eine erste gültige Gesamtschau seines literarischen Schaffens und seines Welt- und Menschenbildes präsentiert. Die Autorin gelingt es, biographische und poetische Zäsuren auf eindrucksvolle Weise miteinander zu verknüpfen und dem Leser ein tiefes Verständnis für Bergengruens Werk zu vermitteln.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franziska Bergmann, Fachbücher von Franziska BergmannDie Studie befasst sich mit dem Zusammenhang von Sinneswahrnehmung und Exotismus in der deutschsprachigen, französischen und britischen Literatur vom späten 18. bis zum frühen 20. Jahrhundert. Sie geht von der These aus, dass sich der Exotismus als ein westeuropäischer Diskurs beschreiben lässt, der tatsächlichen oder imaginierten Elementen einer fremden, zumeist aussereuropäischen Region eine aussergewöhnliche sinnliche Dimension verleiht. Dabei erscheint das Exotische in eskapistisch-zivilisationsmüden Phantasien als etwas Befreiendes, als etwas, das die Rehabilitation der im Zuge der zunehmenden abendländischen Modernisierungsprozesse verkümmerten Sinne verspricht. Obgleich sich die Forschung bereits eingehend mit dem Exotismus befasst hat, liegen bislang keine Studien vor, die sich seiner dezidiert sensorischen Dimension widmen. Dieses Desiderat wird die Studie füllen, indem sie – der poetischen wie referentiellen Funktion eines Textes gleichermassen gerecht werdend – sowohl die dezidiert literarischen Verfahrensweisen untersucht, welche die ausgewählten Texte im Umgang mit der sensorischen Dimension des Exotismus entwickeln, als auch die Involviertheit von Texten in breitere kulturelle Kontexte berücksichtigt. Damit beschreitet die Studie einen neuen Weg der Exotismusforschung und leistet einen innovativen Beitrag zu Debatten um Interkulturalität und (Post-)Kolonialismus.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armin Bergmann, Fachbücher von Armin BergmannDie Untersuchung behandelt das Thema der Opfer- und Martyriumsbereitschaft im Kontext kirchlicher Reformbemühungen des ausgehenden Mittelalters. Den Ausgangspunkt bildet dabei die Beobachtung, dass das fünfzehnte Jahrhundert im Gegensatz zum vorangehenden Jahrhundert eine Reihe an namhaften Akteuren aus dem spätmittelalterlichen Gelehrtenmilieu hervorgebracht hat, die ihren Einsatz für die Durchsetzung selbst ausformulierter kirchlicher Reformanliegen mit dem Leben zu bezahlen hatten. Auf der Basis personenbezogener Fallstudien werden Erklärungsansätze für diesen Befund erarbeitet. Im Zentrum steht dabei die These, dass die für das fünfzehnte Jahrhundert zu attestierende Zunahme an gewaltsam zu Tode gekommenen kirchlichen Reformvertretern in einem engen Zusammenhang mit der Art ihres Reformdenkens und den Realisierungsoptionen von Reformen zu sehen ist. Es lässt sich in Bezug auf das Reformdenken eine im Vergleich zum vierzehnten Jahrhundert deutlich zu unterscheidende Vorgehensweise herausarbeiten, die auf die Betonung der Opfer- und Martyriumsbereitschaft als ein zentrales Instrument zur Umsetzung kirchlicher Reformanliegen setzt.82,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
SIRADOS Baupreishandbuch Tiefbau/Galabau 2026, FachbücherDas SIRADOS Baupreishandbuch Tiefbau/Galabau 2026 ist ein unverzichtbares Nachschlagewerk für Fachleute im Bauwesen. Es bietet eine umfassende Sammlung von marktrecherchierten Baupreisen, die übersichtlich nach Gewerken gegliedert sind. Mit über 40 Jahren Erfahrung in der Auswertung von Preisspiegeln und Angeboten aus dem gesamten Bundesgebiet ermöglicht dieses Handbuch präzise Preisaussagen auf der Baustelle sowie eine schnelle Überprüfung von Preisangeboten im Büro. Die enthaltenen Ortsfaktoren unterstützen die Anpassung der Baupreise an regionale Gegebenheiten. Darüber hinaus bietet das Handbuch aktuelle Zeitangaben zur Einschätzung von Arbeitsleistungen und zur Überprüfung der termingerechten Ausführung. Mit ca. 4.900 Positionen aus 12 Roh- und Ausbaugewerken ist es ein kompaktes und informatives Werkzeug für alle, die im Tiefbau und GaLa-Bau tätig sind.135,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.